
Nilai tukar rupiah terhadap dolar Amerika Serikat kerap dianggap urusan pelaku pasar keuangan. Padahal, pergerakan kurs menyentuh langsung kantong keluarga muda yang sedang menabung uang muka atau mencicil KPR. Ketika rupiah melemah, efeknya merambat pelan-pelan: dari harga material bangunan, biaya pengembang, sampai bunga kredit pemilikan rumah.
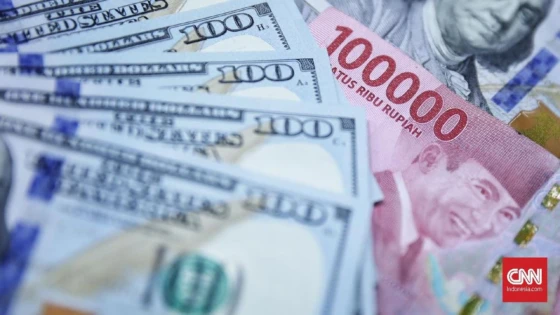
Sebagai gambaran, rupiah ditutup di level Rp18.206 per dolar AS, melemah 0,65 persen dibandingkan posisi pekan sebelumnya di Rp18.089. Kurs acuan JISDOR tercatat di Rp18.218, terkoreksi 0,49 persen dari Rp18.130. Angka itu bukan sekadar statistik, melainkan cermin tekanan yang bisa merembet ke sektor properti.
Mengapa kurs berpengaruh pada harga rumah
Rumah dibangun dari rantai pasok yang sebagian bergantung pada barang impor, mulai dari keramik, kaca, alat saniter, komponen baja, hingga peralatan listrik. Saat dolar menguat, harga barang-barang itu cenderung naik karena biaya pembelian dalam rupiah ikut membesar. Pengembang yang memakai material campuran impor menghadapi kenaikan biaya konstruksi, dan sebagian beban tersebut biasanya diteruskan ke harga jual.
Efeknya jarang instan. Banyak pengembang sudah mengunci harga lewat kontrak jangka panjang, sehingga kenaikan baru terasa pada tahap penjualan berikutnya. Karena itu, pelemahan kurs lebih tepat dibaca sebagai tekanan bertahap ketimbang lonjakan harga dalam semalam.
Tiga jalur dari kurs ke cicilan KPR
Memahami jalur transmisinya membantu calon pembeli menyusun rencana dengan lebih tenang. Setidaknya ada tiga saluran utama.
- Biaya dana bank. Ketika nilai tukar tertekan, bank cenderung lebih hati-hati menjaga likuiditas. Imbasnya, suku bunga kredit bisa bergerak terbatas dan promo bunga murah jadi lebih selektif diberikan.
- Ekspektasi inflasi. Barang impor yang mahal menaikkan biaya hidup. Inflasi yang mengarah naik membuat bank memperhitungkan risiko suku bunga, termasuk untuk kredit jangka panjang seperti KPR.
- Harga properti. Kombinasi biaya material dan biaya pendanaan membuat harga unit baru berpotensi menyesuaikan. Pembeli yang menunda terlalu lama bisa menghadapi harga yang berbeda, meski kenaikannya tidak selalu sebesar bayangan orang.
Contoh tekanan global yang perlu dipahami
Dalam catatan pasar, salah satu pemicu pelemahan rupiah adalah eskalasi geopolitik di Timur Tengah. Presiden AS Donald Trump menyatakan Washington tidak lagi memerlukan kesepakatan dengan Iran dan menginstruksikan Wakil Presiden JD Vance mengalihkan fokus ke prioritas dalam negeri. Lewat unggahan di Truth Social, Trump menegaskan daya tawar finansial atas Iran serta kendali atas Selat Hormuz. Di sisi lain, Teheran menolak menyingkirkan material nuklir yang diperkaya, diiringi serangan terhadap kapal komersial di sebelah timur Selat Hormuz.
Selat Hormuz merupakan jalur pelayaran penting bagi energi dunia. Ketegangan di kawasan itu mendorong investor mencari aset yang dianggap aman, umumnya dolar AS, sehingga mata uang negara berkembang termasuk rupiah mendapat tekanan. Rantainya panjang, tetapi nyata: harga energi, biaya transportasi, inflasi, lalu daya beli cicilan keluarga.
Cara menghitung kemampuan cicilan
Sebelum memutuskan mengambil unit yang lebih besar karena khawatir harga naik, hitung dulu kapasitas cicilan dengan kepala dingin. Beberapa langkah praktis berikut bisa dipakai.
- Patokan 30 persen penghasilan. Jaga agar total cicilan utang, termasuk KPR, tidak melewati sekitar sepertiga penghasilan bulanan bersih. Sisanya untuk kebutuhan hidup, pendidikan anak, dan tabungan.
- Sisihkan dana darurat. Idealnya dana darurat sudah tersedia sebelum akad kredit, sehingga cicilan tetap lancar bila ada kejadian tak terduga.
- Uji dengan bunga lebih tinggi. Hitung ulang cicilan memakai asumsi suku bunga naik. Bila masih sanggup, rencana Anda lebih tahan guncangan.
- Hitung biaya di luar cicilan. Pajak, asuransi, biaya pemeliharaan, dan iuran lingkungan sering terlewat padahal rutin keluar tiap bulan.
- Pilih tenor dengan sadar. Tenor panjang menurunkan cicilan bulanan, tetapi total bunga yang dibayar bertambah. Sesuaikan dengan rencana pensiun dan usia produktif.
Strategi menyikapi ketidakpastian kurs
- Kumpulkan uang muka lebih besar agar pokok kredit mengecil dan cicilan lebih ringan.
- Bandingkan beberapa penawaran bank, termasuk skema bunga tetap dan bunga mengambang, lalu baca syaratnya sampai selesai.
- Pilih unit sesuai kebutuhan keluarga, bukan sekadar mengikuti dorongan harga yang sedang naik.
- Pantau kurs dan suku bunga secara berkala, tetapi jangan menjadikan fluktuasi harian sebagai satu-satunya dasar keputusan.
- Diskusikan dengan pasangan soal batas anggaran sebelum mulai survei lokasi.
Kurs memang bergerak setiap hari, tetapi keputusan membeli rumah berjalan dalam hitungan bulan dan tahun. Yang paling menentukan bukan tebakan arah dolar, melainkan seberapa sehat anggaran keluarga dan seberapa siap Anda menghadapi cicilan yang naik-turun. Dengan memahami hubungan antara kurs, harga rumah, dan bunga KPR, keputusan membeli rumah bisa diambil lebih tenang dan terukur.
Sumber berita: Sindikasi economy.okezone.com
Penulis berita: Anggie Ariesta
Penyunting: Rizky Maulana