
Bagi banyak keluarga muda dan pekerja kantoran, membeli rumah pertama sering terasa seperti tujuan yang jauh. Harga properti di kota terus bergerak naik, sementara penghasilan tumbuh lebih lambat. Di titik inilah program rumah subsidi menjadi salah satu jalur yang paling banyak dibicarakan, karena dirancang menjembatani selisih antara harga rumah dan kemampuan bayar masyarakat berpenghasilan tertentu.
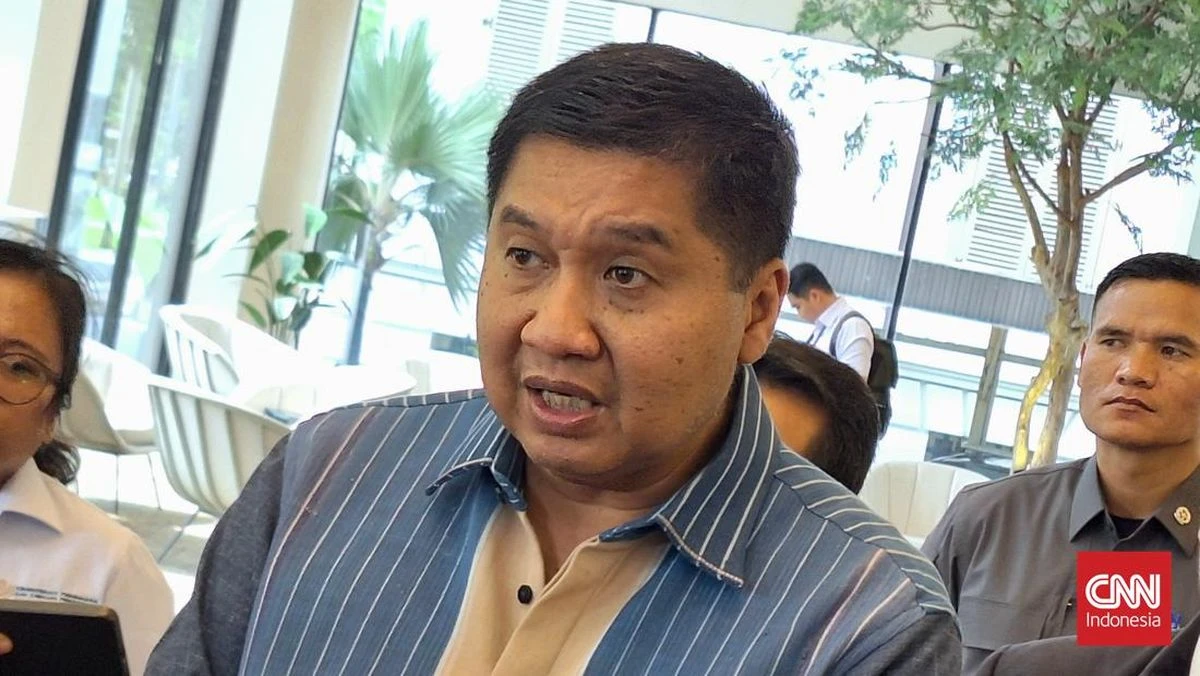
Pemerintah menyalurkan rumah subsidi melalui Fasilitas Likuiditas Pembiayaan Perumahan (FLPP). Menteri Perumahan dan Kawasan Permukiman Maruarar Sirait menyatakan optimistis penyaluran rumah subsidi akan memecahkan rekor tertinggi sepanjang sejarah, dengan alokasi mencapai 300 ribu unit. Angka itu lebih tinggi dari realisasi 228 ribu unit pada 2023 yang kemudian naik menjadi 278 ribu unit pada 2025.
Namun, di balik angka tersebut, banyak calon pembeli masih bingung soal cara kerja FLPP, program pendamping apa saja yang tersedia, dan bagaimana menghitung kemampuan cicilan sebelum mengajukan. Ulasan berikut mencoba menjawab pertanyaan-pertanyaan itu secara praktis.
Apa Itu FLPP dan Mengapa Menjadi Jalur Utama Rumah Subsidi
FLPP adalah fasilitas likuiditas pembiayaan perumahan, yakni skema yang menjadi jalur penyaluran rumah subsidi. Lewat skema ini, program rumah subsidi tidak berjalan sendiri-sendiri, melainkan tersambung dengan sistem pembiayaan perumahan yang lebih luas.
Yang membuat FLPP penting adalah skalanya. Alokasi rumah subsidi ditetapkan 300 ribu unit, sementara realisasi penjualan rumah subsidi tercatat 228 ribu unit pada 2023 dan meningkat menjadi 278 ribu unit pada 2025. Artinya, ada kenaikan sekitar 50 ribu unit dalam satu tahun pemerintahan Presiden Prabowo, dan target berikutnya adalah melampaui angka 278 ribu unit.
Keyakinan itu disampaikan Maruarar Sirait, yang akrab disapa Ara, di Jakarta. Ia menegaskan bahwa tingginya permintaan menunjukkan program rumah subsidi masih diminati masyarakat. Bagi calon pembeli, sinyal ini punya dua sisi. Di satu sisi, pasokan rumah subsidi yang lebih besar berarti pilihan lebih banyak. Di sisi lain, minat yang tinggi bisa membuat proses seleksi, verifikasi bank, dan antrean unit berjalan lebih ketat, sehingga kesiapan dokumen menjadi kunci.
Mengapa Angka Realisasi Penting bagi Calon Pembeli
Realisasi penyaluran bukan sekadar statistik. Angka ini menggambarkan seberapa cepat program berjalan dari tahun ke tahun, dan seberapa besar kapasitas penyaluran yang sudah teruji. Ketika alokasi naik dari 278 ribu unit menjadi 300 ribu unit, artinya ada tambahan kuota yang perlu diserap. Pembeli yang memahami ritme ini bisa menyiapkan diri lebih awal, terutama soal kelengkapan berkas dan perhitungan kemampuan bayar.
Program Pendamping: KUR Perumahan hingga Sertifikasi Gratis
Rumah subsidi bukan satu-satunya instrumen yang berjalan di sektor perumahan. Ada beberapa program pendamping yang relevan bagi pemilik rumah maupun calon pembeli.
- Perbaikan rumah rakyat. Pemerintah mengalokasikan anggaran kredit murah untuk perbaikan 400 ribu rumah rakyat. Jumlah itu jauh lebih banyak dibandingkan realisasi tahun sebelumnya yang baru mencapai 45 ribu rumah.
- Sertifikasi rumah gratis. Program ini menyasar kejelasan status kepemilikan. Dalam paparannya, Ara menyebut rakyat Indonesia bisa punya sertifikat yang jelas, rumahnya diperbaiki, dan sertifikatnya digratiskan.
- KUR Perumahan. Pembiayaan melalui Kredit Usaha Rakyat (KUR) Perumahan disiapkan dengan anggaran Rp50 triliun. Hingga saat ini, program tersebut telah dimanfaatkan oleh 120 ribu orang untuk membangun, membeli, dan merenovasi rumah.
Bagi pembaca, ketiga program itu menunjukkan bahwa dukungan pembiayaan perumahan tidak hanya berbentuk rumah baru. Ada jalur untuk merenovasi rumah yang sudah dimiliki, jalur untuk merapikan legalitas, dan jalur pembiayaan usaha rakyat yang bisa dipakai untuk keperluan perumahan.
| Program | Fokus | Catatan dari paparan |
|---|---|---|
| FLPP / rumah subsidi | Penyediaan rumah bersubsidi | Alokasi 300 ribu unit; realisasi 278 ribu unit pada 2025 |
| Kredit perbaikan rumah rakyat | Renovasi rumah | Dialokasikan untuk 400 ribu rumah; realisasi tahun sebelumnya 45 ribu rumah |
| Sertifikasi rumah gratis | Legalitas kepemilikan | Digratiskan untuk memberi kejelasan sertifikat |
| KUR Perumahan | Membangun, membeli, merenovasi | Anggaran Rp50 triliun; dimanfaatkan 120 ribu orang |
Cara Menghitung Kemampuan Cicilan Sebelum Mengajukan
Kesalahan paling umum calon pembeli rumah subsidi adalah menghitung cicilan dari harga rumah, bukan dari kondisi keuangan sendiri. Padahal, bank akan menilai kemampuan bayar dari penghasilan bersih dan beban utang yang sudah ada. Berikut langkah praktis yang bisa dipakai sebagai panduan awal.
- Hitung penghasilan bersih bulanan. Gunakan angka setelah potongan pajak dan iuran tetap, bukan penghasilan bruto. Bila penghasilan tidak tetap, ambil rata-rata tiga sampai enam bulan terakhir.
- Terapkan batas rasio cicilan. Patokan konservatif yang lazim dipakai adalah cicilan tidak melebihi sekitar 30 persen penghasilan bersih bulanan. Bila sudah ada cicilan lain, sisakan ruang agar total kewajiban tetap terkendali.
- Sisihkan biaya di luar harga rumah. Selain pokok pembiayaan, siapkan dana untuk biaya administrasi, provisi, appraisal, notaris, serta pajak terkait peralihan hak. Pos-pos ini sering terlewat dalam perencanaan.
- Pilih tenor dengan sadar. Tenor panjang menurunkan cicilan bulanan, tetapi menambah total bunga yang dibayar. Tenor pendek sebaliknya. Sesuaikan dengan usia produktif dan rencana keuangan jangka menengah.
- Jaga dana darurat. Idealnya dana darurat tetap tersedia meski cicilan sudah berjalan, agar keuangan tidak langsung goyah saat ada kebutuhan mendadak.
Pahami Skema Bunga dan Isi Akad
Suku bunga adalah komponen yang paling memengaruhi besar cicilan. Sebelum menandatangani akad, pastikan Anda memahami apakah skema yang berlaku bersifat tetap sepanjang tenor, bertahap, atau mengambang mengikuti kondisi pasar. Tanyakan juga konsekuensi bila terjadi keterlambatan pembayaran, serta biaya apa saja yang muncul di kemudian hari.
Untuk program bersubsidi, calon pembeli sebaiknya menanyakan langsung skema yang berlaku pada bank penyalur, karena ketentuan dapat berbeda antarskema dan antarwaktu. Jangan berpegang pada informasi dari mulut ke mulut tanpa memeriksa dokumen resmi.
Hal yang Perlu Disiapkan Sebelum Mendaftar
Persiapan dokumen sering menjadi penentu apakah pengajuan berjalan mulus atau tersendat. Karena minat terhadap rumah subsidi tergolong tinggi, berkas yang lengkap dan konsisten akan mempercepat proses verifikasi.
- Identitas diri dan kartu keluarga yang masih berlaku.
- Bukti penghasilan, seperti slip gaji atau surat keterangan usaha.
- Rekening koran beberapa bulan terakhir untuk melihat pola arus kas.
- Nomor Pokok Wajib Pajak dan bukti pelaporan pajak bila dipersyaratkan.
- Dokumen pendukung status belum memiliki rumah, sesuai ketentuan yang berlaku.
Selain dokumen, periksa juga proyek yang dituju: pastikan pengembangnya kredibel, lokasi sesuai kebutuhan harian seperti jarak ke tempat kerja dan akses transportasi, serta spesifikasi bangunan sesuai yang dijanjikan. Kunjungi lokasi bila memungkinkan, dan jangan ragu menanyakan progres pembangunan.
Yang tak kalah penting, pahami konsekuensi jangka panjang. Kredit rumah adalah komitmen bertahun-tahun, sehingga keputusan sebaiknya diambil setelah perhitungan matang, bukan karena tergoda promo sesaat. Dengan memahami cara kerja FLPP, program pendamping yang tersedia, dan cara menghitung kemampuan cicilan, calon pembeli bisa melangkah lebih tenang menuju rumah pertama.
Sumber berita: CNN Indonesia | Berita Terkini Ekonomi – cnnindonesia.com
Penyunting: andi fauzan