
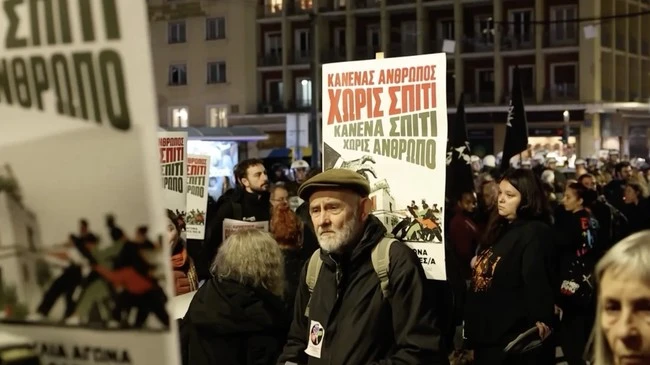
Warga Yunani turun ke jalan di Athena untuk memprotes mahalnya harga rumah dan biaya sewa yang dinilai semakin menekan kehidupan sehari-hari. Aksi yang berlangsung pada 13 November 2026 itu juga diwarnai pernyataan solidaritas kepada para pekerja di Spanyol yang sedang menggelar mogok kerja nasional. Dua peristiwa yang terjadi berdekatan ini menegaskan satu hal: kelayakan hunian bukan lagi urusan dapur rumah tangga semata, melainkan sudah merambat menjadi isu sosial dan politik.
Dalam pemberitaan, aksi di Athena disebut menyuarakan dua hal sekaligus: keberatan atas harga rumah dan sewa yang makin sulit dijangkau, serta dukungan bagi pekerja Spanyol yang menghentikan aktivitas kerja secara nasional. Tidak ada angka resmi soal jumlah peserta maupun besaran kenaikan harga yang dibahas dalam aksi tersebut. Namun pesan yang dibawa cukup jelas: biaya tempat tinggal telah menjadi beban yang terasa nyata bagi warga kota.
Dari Athena ke Madrid: Keluhan yang Sama
Yang menarik dari peristiwa ini adalah bagaimana dua isu berbeda—harga hunian dan aksi buruh—ditempatkan dalam satu barisan. Solidaritas lintas negara itu muncul karena keduanya sama-sama berbicara tentang daya beli warga kota yang tergerus. Ketika pengeluaran untuk tempat tinggal mengambil porsi makin besar dari penghasilan, ruang untuk kebutuhan lain otomatis menyempit.
Bagi pekerja di kota besar, dampaknya berlapis. Sewa yang naik memaksa mereka menunda rencana lain, mulai dari menabung, membentuk keluarga, sampai memilih lokasi kerja. Sementara itu, harga rumah yang melambung membuat langkah pertama menuju kepemilikan hunian terasa makin jauh. Inilah mengapa protes semacam ini kerap muncul bukan sebagai reaksi spontan, melainkan akumulasi kekecewaan yang tertahan lama.
Peristiwa di Athena juga menunjukkan bahwa isu perumahan kini mudah menyeberang batas negara. Keluhan yang muncul di satu kota cepat mendapat gema di kota lain karena problemnya mirip: pasokan hunian terjangkau tidak bertambah secepat kebutuhan warganya.
Mengapa Isu Hunian Cepat Menjadi Isu Politik
Rumah bukan komoditas biasa. Ia menyangkut tempat berlindung, stabilitas keluarga, dan rasa aman seseorang terhadap masa depannya. Karena itu, ketika harga rumah dan sewa bergerak naik lebih cepat daripada kemampuan warga menyesuaikan penghasilan, tekanan yang muncul bukan hanya ekonomi, tetapi juga psikologis.
Ada sejumlah faktor yang biasanya dibicarakan dalam diskusi semacam ini. Pertama, keterbatasan lahan dan pasokan hunian di pusat kota, sementara permintaan terus bertambah seiring urbanisasi. Kedua, biaya pembangunan dan pembiayaan yang ikut menentukan harga jual. Ketiga, pola pemanfaatan hunian di kota-kota yang banyak dikunjungi, yang dapat memengaruhi dinamika pasar sewa.
Ketika faktor-faktor itu bertemu, harga di lapangan bergerak lebih cepat daripada upah. Di titik itulah protes menjadi saluran yang wajar. Warga tidak hanya menuntut harga turun, tetapi juga meminta perhatian pada kebijakan perumahan, perlindungan penyewa, dan penyediaan hunian terjangkau.
Bagi pembaca di Indonesia, peristiwa ini relevan bukan karena lokasinya, melainkan karena polanya. Kota-kota besar di Indonesia menghadapi kombinasi yang mirip: harga properti yang bergerak naik, biaya sewa yang mengikuti, serta suku bunga pembiayaan yang menentukan seberapa besar cicilan bulanan.
Relevansi untuk Indonesia
Di Indonesia, jalur utama warga kota menuju rumah pertama adalah kredit pemilikan rumah. Artinya, harga rumah dan suku bunga KPR bekerja bersama-sama menentukan apakah sebuah unit terjangkau atau tidak. Kenaikan harga yang kecil sekalipun bisa terasa besar ketika bunga kredit ikut bergerak, karena cicilan dihitung dari pokok pinjaman plus bunga.
Karena itu, diskusi soal harga hunian di Indonesia tidak lengkap tanpa membahas kebijakan pembiayaan: skema bunga tetap, program subsidi, aturan uang muka, serta promo bank yang beredar di pasar. Semua ini memengaruhi kemampuan warga mencicil, bukan hanya angka harga yang tertera di brosur pengembang.
Pelajaran lain dari aksi di Athena adalah pentingnya keterbukaan informasi. Warga yang memahami komponen biaya rumah dan KPR cenderung lebih siap mengambil keputusan, sehingga tidak mudah terjebak membeli di luar kemampuan. Berikut langkah praktis yang bisa dipakai sebelum mengajukan kredit.
Cara Menghitung Kemampuan Cicilan Sebelum Membeli
Menghitung kemampuan cicilan sebaiknya dilakukan dengan pendekatan konservatif, yaitu memakai skenario terburuk, bukan skenario paling nyaman. Tujuannya agar keuangan rumah tangga tetap sehat ketika ada kejadian tak terduga.
- Hitung penghasilan bersih bulanan setelah pajak dan potongan, lalu kurangi pengeluaran rutin yang tidak bisa dihindari.
- Tentukan batas cicilan yang membuat sisa uang tetap cukup untuk kebutuhan hidup, tabungan, dan dana darurat.
- Simulasikan bunga lebih tinggi dari penawaran awal, terutama jika memilih bunga mengambang setelah masa fixed.
- Perhitungkan tenor: tenor panjang menurunkan cicilan bulanan, tetapi menambah total bunga yang dibayar.
- Hitung biaya di luar cicilan seperti uang muka, provisi, asuransi, pajak, notaris, dan biaya pindahan.
- Sisihkan dana darurat minimal beberapa bulan cicilan agar tidak langsung menunggak bila penghasilan terganggu.
| Komponen | Yang perlu diperiksa |
|---|---|
| Uang muka | Besarannya dan sumber dananya, tanpa menguras tabungan |
| Bunga | Apakah tetap atau mengambang, dan berapa lama masa berlakunya |
| Tenor | Kesesuaian dengan usia produktif dan rencana pensiun |
| Biaya awal | Provisi, administrasi, asuransi, pajak, dan notaris |
| Biaya rutin | Iuran lingkungan, pemeliharaan, dan utilitas |
Setelah semua komponen dijumlahkan, bandingkan total cicilan dengan penghasilan bersih. Jika hasilnya terasa menempel, sebaiknya turunkan target harga rumah atau perbesar uang muka. Menunda pembelian satu hingga dua tahun sering lebih aman daripada memaksakan kredit yang membuat arus kas rumah tangga sesak.
Protes di Athena menjadi pengingat bahwa harga hunian adalah persoalan yang menyentuh banyak orang sekaligus. Bagi warga kota, respons paling praktis bukan sekadar mengikuti kabar, tetapi memastikan keputusan properti diambil dengan hitungan yang jujur terhadap kemampuan sendiri.
Sumber berita: News – Berita Terkini Indonesia dan Dunia – CNBC Indonesia – cnbcindonesia.com
Penulis berita: Reuters
Penyunting: andi fauzan