
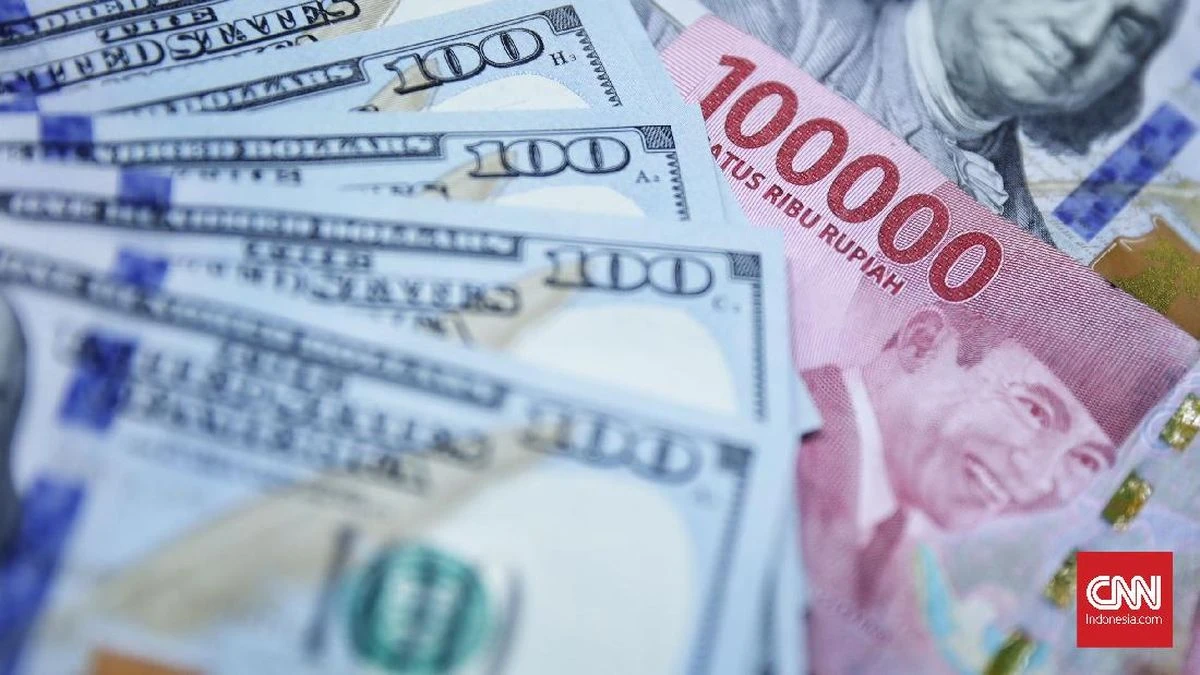
Nilai tukar rupiah terhadap dolar AS masih tertekan pada Kamis (12/11). Rupiah tercatat berada di level Rp18.245 per dolar AS pada pukul 12.24 WIB, melemah 96 poin atau 0,53 persen dibanding penutupan perdagangan sebelumnya. Sebelumnya, kurs sempat menyentuh Rp18.250 pada perdagangan pagi.
Bagi warga kota yang sedang mencicil KPR atau menabung untuk rumah pertama, angka kurs ini terasa jauh dari urusan hunian. Padahal, pergerakan nilai tukar perlahan merembes ke harga bahan bangunan, biaya pengembang, hingga arah suku bunga kredit. Berikut penjelasannya.
Mengapa rupiah tertekan?
Kepala Departemen Pengelolaan Moneter dan Aset Sekuritas Bank Indonesia, Erwin Gunawan Hutapea, menjelaskan bahwa tekanan terhadap rupiah terutama dipicu meningkatnya ekspektasi kenaikan suku bunga AS pada Desember 2026. Ekspektasi itu menguat setelah inflasi AS tercatat lebih tinggi dari perkiraan pasar.
Kondisi tersebut mendorong penguatan dolar AS. Indeks dolar (DXY) naik ke level 102,96, tertinggi sejak Maret 2025. Kenaikan imbal hasil surat berharga AS juga membuat investor menarik dana dari pasar keuangan negara berkembang, termasuk Indonesia.
Dari dalam negeri, ada sejumlah faktor tambahan yang menambah tekanan. Erwin menyebut kekhawatiran atas potensi penurunan klasifikasi pasar saham Indonesia oleh Morgan Stanley Capital International (MSCI), dinamika perekonomian domestik, serta meningkatnya kebutuhan valuta asing menjelang akhir tahun.
Langkah stabilisasi dan bantalan devisa
Bank Indonesia menegaskan tidak tinggal diam. Stabilisasi dilakukan secara konsisten melalui intervensi di pasar offshore lewat transaksi Non-Deliverable Forward (NDF), serta di pasar domestik melalui Domestic Non-Deliverable Forward (DNDF) dan transaksi spot. BI juga melakukan pembelian Surat Berharga Negara (SBN) di pasar sekunder.
Secara bulanan, pelemahan rupiah tercatat 0,11 persen dan dinilai masih sejalan dengan pergerakan mata uang negara kawasan. Cadangan devisa Indonesia juga masih terjaga sebesar US$146,8 miliar pada akhir Oktober 2026. Inilah bantalan yang membuat BI relatif leluasa melakukan intervensi.
Apa artinya bagi harga properti dan KPR?
Efek kurs ke sektor hunian bekerja lewat dua jalur. Jalur pertama adalah biaya pembangunan. Sebagian bahan bangunan dan komponen interior masih berasal dari impor, sehingga ketika rupiah melemah, harga belinya ikut naik. Bagi pengembang, kenaikan ini menambah biaya proyek dan pada akhirnya dapat memengaruhi harga jual unit baru.
Jalur kedua adalah suku bunga. Nilai tukar yang tertekan menjadi salah satu pertimbangan bank sentral dalam menjaga level suku bunga acuan. Ketika ruang penurunan bunga menyempit, bunga kredit pemilikan rumah juga cenderung bertahan di level sekarang, terutama untuk KPR dengan skema bunga mengambang (floating).
Karena itu, calon pembeli sebaiknya tidak hanya melihat harga rumah saat akad, tetapi juga memahami jenis bunga yang dipakai. KPR bersuku bunga tetap (fixed) memberi kepastian angsuran pada periode tertentu, sedangkan bunga mengambang bisa naik atau turun mengikuti kondisi pasar.
Yang perlu dicermati sebelum akad
- Cek apakah masa bunga tetap dihitung sejak akad atau sejak pencairan.
- Tanyakan skema bunga setelah periode fixed berakhir.
- Simulasikan angsuran dengan asumsi bunga naik, bukan hanya bunga promo.
- Hitung biaya di luar cicilan: provisi, appraisal, notaris, dan pajak pembeli.
Tips menghitung kemampuan cicilan
Di tengah kurs yang bergejolak, disiplin menghitung kemampuan cicilan menjadi kunci agar anggaran keluarga tidak jebol. Berikut langkah praktisnya.
- Patok plafon angsuran. Pakai patokan umum sekitar 30 persen dari penghasilan bersih bulanan untuk cicilan, termasuk bunga.
- Uji dengan skenario terburuk. Tambahkan asumsi bunga 1–2 persen di atas penawaran bank, lalu lihat apakah anggaran masih kuat.
- Sisakan ruang tunai. Pastikan setelah membayar cicilan masih ada sisa untuk kebutuhan harian dan dana darurat.
- Pertimbangkan tenor. Tenor lebih panjang menurunkan angsuran bulanan, tetapi total bunga yang dibayar bertambah.
- Tinjau ulang tiap tahun. Perbarui simulasi ketika penghasilan atau kondisi bunga berubah.
Yang jelas, Bank Indonesia menegaskan akan terus melakukan intervensi untuk menjaga stabilitas nilai tukar agar sesuai kondisi fundamental. Bagi pembeli rumah, memantau kurs dan bunga secara berkala tetap penting sebelum mengambil komitmen kredit jangka panjang.
Sumber berita: CNN Indonesia | Berita Terkini Ekonomi – cnnindonesia.com
Penulis berita: tim
Penyunting: andi fauzan