
Pemerintah melaporkan realisasi pembiayaan utang neto Rp629,3 triliun, atau 75,6 persen dari target APBN 2026 sebesar Rp832,2 triliun. Angka ini sering muncul di berita ekonomi dan terdengar jauh dari kehidupan sehari-hari. Padahal, keputusan pemerintah menerbitkan surat berharga negara (SBN) dan menarik pinjaman bisa menyentuh pasar keuangan yang sama dengan tempat kita menabung, berutang, dan merencanakan masa depan.
Bagi warga kota usia produktif, berita seperti ini bukan ajakan untuk panik. Justru kesempatan memahami cara kerja pembiayaan negara, agar keputusan keuangan pribadi tidak ikut goyah oleh satu berita.
Apa yang sebenarnya dilaporkan?
Dari total pembiayaan utang neto itu, sebagian besar berasal dari penerbitan SBN, yakni Rp586,1 triliun atau 73,3 persen dari target Rp799,5 triliun. Sisanya dari pinjaman Rp43,2 triliun, yang sudah melewati target APBN 2026 sebesar Rp32,7 triliun atau setara 132,1 persen.
Artinya, pemerintah lebih banyak mengandalkan surat berharga dibanding pinjaman langsung. SBN adalah surat utang yang diterbitkan pemerintah untuk mendapatkan dana dari investor. Investor membeli surat itu, pemerintah memperoleh dana, lalu membayar bunga dan mengembalikan pokok sesuai tenor.
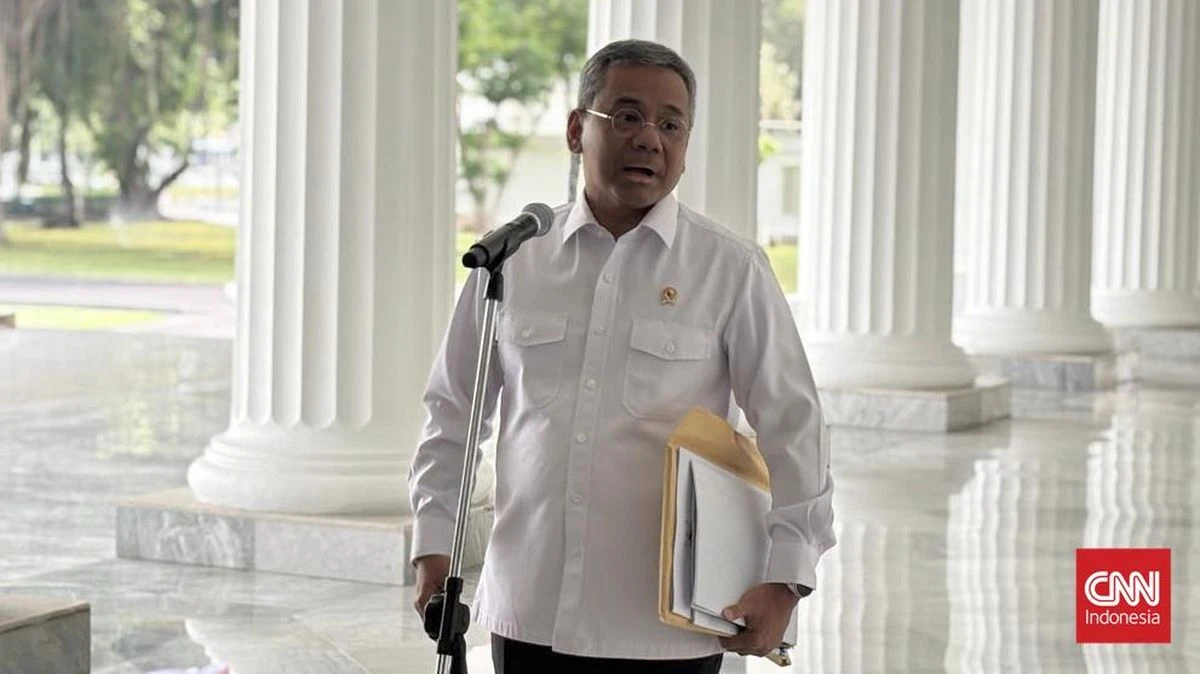
Menteri Keuangan Suahasil Nazara menjelaskan bahwa pemerintah memilih waktu penerbitan dengan mempertimbangkan kebutuhan kas dan dinamika pasar. Tujuannya agar biaya pembiayaan bisa ditekan. Ini penting karena biaya utang yang membengkak akan membebani anggaran, yang sumbernya tetap uang rakyat.
| Komponen | Realisasi | Target APBN 2026 | Capaian |
|---|---|---|---|
| Pembiayaan utang neto | Rp629,3 triliun | Rp832,2 triliun | 75,6 persen |
| Penerbitan SBN | Rp586,1 triliun | Rp799,5 triliun | 73,3 persen |
| Pinjaman | Rp43,2 triliun | Rp32,7 triliun | 132,1 persen |
Mengapa penerbitan SBN bisa terasa ke dompet kita?
Pasar keuangan itu saling terhubung. Ketika pemerintah menerbitkan SBN dalam jumlah besar, pemerintah ikut mencari dana di pasar. Dana yang sama juga dibutuhkan bank, perusahaan, dan investor lain. Interaksi ini bisa memengaruhi tingkat imbal hasil atau yield SBN, likuiditas, dan persepsi risiko.
Efeknya tidak selalu langsung dan tidak selalu sama. Namun, perubahan yield bisa merembet ke biaya dana di perbankan, yang pada akhirnya dapat memengaruhi bunga kredit atau imbal hasil produk simpanan. Bagi yang punya cicilan rumah, kredit kendaraan, atau utang usaha, arah biaya bunga layak dicermati. Bagi yang menabung, imbal hasil bisa berubah, tetapi risikonya juga perlu dipahami.
Contoh dinamika pasar terlihat dari minat investor pada lelang surat utang negara. Nilai penawaran masuk sempat turun dari Rp64,8 triliun menjadi Rp31 triliun, lalu kembali naik menjadi Rp79,71 triliun pada lelang berikutnya. Naik-turun ini dipengaruhi banyak hal, termasuk konsultasi Morgan Stanley Capital International (MSCI) soal kemungkinan reklasifikasi status pasar modal Indonesia dari Emerging Market menjadi Standalone Market.
Bagi pembaca, pelajarannya bukan “ikut beli” atau “jangan beli” saat membaca berita. Pelajarannya adalah pasar bergerak dinamis. Keputusan keuangan pribadi sebaiknya dibuat dengan rencana, bukan reaksi sesaat.
Cara menyikapi berita utang pemerintah dengan kepala dingin
Pertama, bedakan utang negara dan utang pribadi. Utang negara adalah bagian dari pengelolaan APBN untuk membiayai pembangunan dan kebutuhan negara. Utang pribadi adalah tanggung jawab rumah tangga yang harus dibayar dari penghasilan. Keduanya punya logika berbeda, tetapi sama-sama menuntut disiplin.
Kedua, rapikan arus kas. Catat pemasukan dan pengeluaran bulanan. Pisahkan kebutuhan pokok, cicilan, tabungan, dan pengeluaran lain. Jika cicilan mulai menekan kebutuhan pokok, itu tanda perlu menahan diri dari utang baru. Jangan menambah utang konsumtif hanya karena melihat peluang atau tren.
Ketiga, siapkan dana darurat sebelum mengejar imbal hasil. Dana darurat adalah bantalan untuk kebutuhan mendadak, seperti biaya kesehatan, perbaikan rumah, atau kehilangan penghasilan. Tanpa bantalan ini, tekanan pasar atau perubahan ekonomi bisa memaksa kita berutang dengan biaya mahal.
Keempat, pahami risiko sebelum menempatkan dana di instrumen apa pun. SBN dan produk pasar uang bukan tanpa risiko. Harga SBN bisa turun ketika yield naik, terutama jika dijual sebelum jatuh tempo. Ada juga risiko likuiditas dan risiko tenor. Jangan hanya melihat bunga atau kupon.
Kelima, jangan menaruh semua dana di satu tempat. Diversifikasi bukan jaminan untung, tetapi membantu mengurangi guncangan dari satu sumber. Sesuaikan pilihan dengan tujuan, waktu, dan toleransi risiko masing-masing.
Keenam, jaga biaya hidup. Berita ekonomi makro sering membuat orang cemas, tetapi yang bisa dikendalikan adalah pengeluaran harian. Bandingkan harga, kurangi langganan yang jarang dipakai, dan prioritaskan kebutuhan. Langkah kecil ini lebih nyata daripada menebak arah pasar.
Yang perlu diingat soal angka dan target
Realisasi 75,6 persen dari target menunjukkan pembiayaan berjalan, bukan berarti target otomatis aman atau terlampaui. Pinjaman yang sudah 132,1 persen dari target juga bukan angka yang bisa dibaca sebagai “utang baru” tanpa konteks. Ada komponen, jadwal, dan kebutuhan kas yang memengaruhi.
Karena itu, berita utang pemerintah paling berguna sebagai bahan literasi, bukan pemicu keputusan mendadak. Warga kota yang punya gaji tetap, cicilan, dan target tabungan perlu melihat gambaran besar: apakah arus kas sehat, apakah dana darurat cukup, apakah utang masih terkendali, dan apakah investasi dipahami risikonya.
Pemerintah mengelola pembiayaan dengan mempertimbangkan waktu dan pasar. Individu juga perlu mengelola keuangan dengan pertimbangan serupa: waktu, kebutuhan, dan risiko. Bedanya, keputusan pribadi tidak perlu menunggu konferensi pers. Cukup luangkan waktu meninjau anggaran sendiri secara berkala.
Jika ingin mempelajari SBN lebih jauh, mulailah dari informasi resmi dan pahami karakter produknya. Jangan berpegang pada rumor atau ajakan singkat. Ingat, tidak ada instrumen yang bebas risiko. Yang bisa dilakukan adalah mengukur risiko dan menyesuaikannya dengan kondisi keuangan.
Sumber berita: CNN Indonesia | Berita Terkini Ekonomi – cnnindonesia.com
Penyunting: andi fauzan